
Recensione di PayPal
 Analisi di GetAllApps
Quando devo mandare denaro a qualcuno senza trasformare il gesto in una trafila, PayPal è una delle prime app che prendo in considerazione. La sua utilità, però, non dipende soltanto dalla rapidità: conta anche capire se la persona o il negozio dall’altra parte la usa, quanto spesso si effettuano pagamenti e quanto si desidera tenere sotto controllo le proprie spese. È un’app finanziaria gratuita, sviluppata da PayPal Mobile, pensata per gestire pagamenti da telefono e adatta anche a chi cerca uno strumento conosciuto da usare in situazioni diverse.
La scelta giusta dipende da come paghi
Io partirei da una domanda pratica: vuoi soprattutto inviare denaro a conoscenti, pagare acquisti online o riunire più esigenze in un unico servizio? PayPal può risultare comodo quando si alternano questi casi e si preferisce avere un punto di accesso familiare, anziché passare ogni volta dalla carta, dall’app bancaria o da un servizio diverso. Non sostituisce automaticamente la banca: lo considero piuttosto un intermediario utile per determinati pagamenti.
L’app è nella categoria della finanza e ha una valutazione media di 4,5, basata su circa 3,7 milioni di giudizi. La diffusione è notevole: ha superato i 500 milioni di installazioni, un dato che aiuta a capire perché sia facile incontrare persone e commercianti che già conoscono il servizio. La popolarità, naturalmente, non garantisce che sia la scelta migliore per ogni operazione; per me è soprattutto un vantaggio pratico quando devo accordarmi con qualcuno su come effettuare un pagamento.
Se hai già un account, l’esperienza può essere più lineare rispetto a cominciare da zero con un’alternativa che i tuoi contatti non usano. Se invece paghi quasi esclusivamente con carta o tramite gli strumenti della tua banca, un’app in più potrebbe aggiungere passaggi senza risolvere un problema concreto. Il criterio non è quindi “quale servizio ha più funzioni?”, ma “quale metodo rende semplice proprio il pagamento che faccio più spesso?”.
Un uso quotidiano, senza confondere comodità e controllo
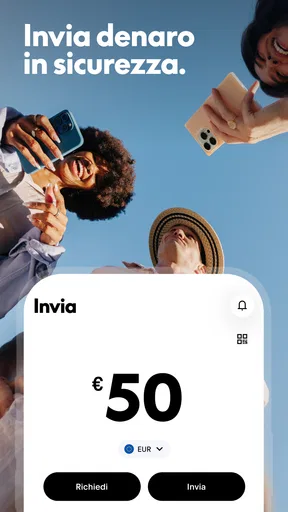
Immagina una cena con amici: una persona anticipa il conto e, più tardi, gli altri le inviano la propria quota. In un caso del genere, PayPal è utile se tutti sono già in grado di usarlo e il rimborso non richiede spiegazioni. Lo stesso vale per dividere una spesa condivisa o restituire una piccola somma a un familiare. La comodità nasce dal ridurre gli scambi di contanti e dal poter gestire il pagamento dal telefono, non da una magia che elimina la necessità di accordarsi sull’importo e sul destinatario.
Il mio consiglio è di controllare con cura il nome o i dettagli della persona prima di confermare. È una piccola abitudine, ma è più importante quando si invia denaro a un contatto nuovo o si è distratti. Per le spese tra persone che conosco, chiarisco anche nella conversazione a cosa si riferisce il pagamento: così, dopo qualche giorno, è più facile riconoscerlo e non confonderlo con un’altra transazione.
Dove la sua diffusione fa la differenza
PayPal convince soprattutto quando un negozio online o un conoscente lo propone già come opzione. Invece di inserire i dati di pagamento in ogni singolo contesto, si può scegliere un metodo che si è già abituati a usare. Questo non significa che ogni acquisto sia automaticamente più sicuro o che non serva attenzione: prima di pagare, verifico sempre che l’importo sia quello concordato e che la schermata appartenga davvero alla procedura che intendo completare.
La presenza capillare del servizio è un vantaggio rispetto a soluzioni più legate a una sola banca o a un gruppo ristretto di utenti. Per un pagamento tra amici, però, la rete personale conta più della notorietà generale: se l’altra persona preferisce un bonifico o un trasferimento tramite la propria banca, insistere su PayPal può essere meno semplice che scegliere il metodo già condiviso. In questo senso la sua diffusione aiuta, ma non rende superfluo coordinarsi.
Un altro aspetto da non trascurare è la distinzione fra usare un’app per pagare e usarla per tenere i conti. Io non la sceglierei come sostituto di un budget personale ben organizzato: se vuoi classificare ogni spesa, impostare obiettivi o avere una visione completa di tutti i conti, è più sensato cercare strumenti specifici per la gestione finanziaria o affidarsi alle funzioni offerte dalla banca. PayPal è più convincente quando il bisogno principale è concludere pagamenti, non analizzare ogni voce del bilancio.
Quando un’alternativa è più adatta
Per inviare denaro a persone che usano la stessa banca, il bonifico o il servizio di trasferimento integrato nell’app bancaria può essere la scelta più naturale. Evita di aggiungere un intermediario alle abitudini di chi opera già sempre dalla banca e mantiene i movimenti vicino al proprio conto. Se, invece, il destinatario è già pronto a ricevere un pagamento con PayPal, aprire l’app può essere più diretto che chiedere coordinate e attendere che l’altra persona confermi ogni passaggio.
Per gli acquisti in negozio, una carta o un portafoglio digitale già configurato sul telefono possono risultare più immediati, soprattutto quando non c’è bisogno di inviare denaro a un’altra persona. Per gli acquisti online, la scelta dipende dalle opzioni offerte dal venditore e dal metodo con cui ti senti più a tuo agio. Non considero PayPal un vincitore universale: lo preferisco quando è accettato e rende la procedura semplice, ma non cambierei un metodo che funziona solo per aggiungere un passaggio ulteriore.
Se il tuo obiettivo è pagare soltanto con denaro contante, l’app non ti offre un vantaggio decisivo. E se desideri una soluzione esclusivamente legata al tuo conto bancario, potrebbe essere più coerente restare nell’app della tua banca. Queste alternative non sono necessariamente migliori in assoluto: diventano preferibili quando corrispondono meglio al modo in cui tu e i tuoi destinatari gestite il denaro.
Prima di iniziare: alcune attenzioni che evitano attriti
Per usare il servizio con tranquillità, io deciderei prima quali pagamenti voglio affidargli e quali preferisco lasciare alla banca o alla carta. Questa separazione aiuta a non usare l’app per abitudine, senza guardare il contesto. Per un rimborso tra conoscenti può essere comoda; per una spesa importante, invece, vale la pena leggere con calma i dettagli mostrati prima della conferma e scegliere il canale che offre le condizioni più adatte a quella specifica operazione.
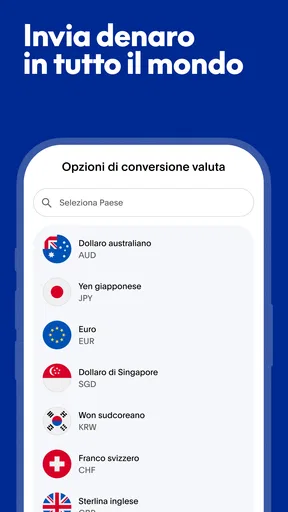
Non darei per scontato che ogni invio sia identico: un pagamento a una persona, un acquisto e un trasferimento verso un conto possono avere passaggi e conseguenze diverse. Prima di completare un’operazione, controlla la tipologia indicata nell’app e l’importo finale. Questa verifica è particolarmente utile se il pagamento attraversa valute diverse o se non hai chiaro quale metodo verrà utilizzato. È un controllo semplice, ma evita di confondere la velocità con l’assenza di costi o condizioni da valutare.
Chi si preoccupa della sicurezza dovrebbe inoltre proteggere l’accesso al telefono e all’account, non limitarsi a fidarsi del nome dell’app. Non approverei richieste inattese né seguirei istruzioni di pagamento arrivate da messaggi sospetti. La prudenza resta necessaria anche con un servizio molto diffuso: se qualcosa non torna, interrompere e ricontrollare è meglio che completare un invio in fretta.
Quanto pesa cambiare abitudini
Installare l’app è semplice, ma la convenienza reale dipende dalle persone con cui la usi e da come organizzi i pagamenti. Se i tuoi amici e i negozi abituali accettano già PayPal, aggiungerlo alla routine può richiedere poco sforzo. Se, al contrario, tutti i tuoi trasferimenti passano da una sola banca, spostare una parte delle operazioni su un altro servizio potrebbe frammentare la consultazione delle spese invece di semplificarla.
Per questo non suggerirei di migrare tutto in una volta. Proverei prima con un pagamento ordinario e facilmente verificabile, controllando destinatario, importo e registrazione dell’operazione. Se l’esperienza si adatta alle tue abitudini, puoi continuare a usarla per i casi in cui è davvero comoda; se ti accorgi che devi ricordare un ulteriore saldo o aprire un’altra app senza un beneficio evidente, la banca o la carta possono restare la scelta più pratica.
La versione attuale è la 10.18.0 e richiede Android 8.0 o una versione successiva. L’app è classificata PEGI 3, quindi è adatta a un pubblico molto ampio; questo non cambia il fatto che i pagamenti richiedano attenzione e un uso responsabile. La disponibilità gratuita rende facile provarla, ma prima di usarla con regolarità valuterei comunque come si inserisce nella mia routine finanziaria, invece di considerare il costo di download come unico criterio.
Il mio verdetto per chi sta decidendo
PayPal è una scelta convincente quando vuoi un metodo familiare per pagare online o inviare denaro a persone che lo utilizzano già. La sua forza è pratica: può ridurre gli scambi necessari per completare un pagamento e tornare utile in situazioni diverse, da un rimborso tra amici a un acquisto presso un venditore che lo accetta. Il fatto che sia gratuito da installare e molto diffuso rende ragionevole provarlo, purché tu sappia che cosa vuoi farci.
Lo consiglierei a chi fa spesso pagamenti digitali e apprezza avere un’opzione riconosciuta da molti interlocutori. Lo salterei, almeno come app da usare ogni giorno, se la tua banca copre già tutte le tue necessità oppure se preferisci mantenere ogni movimento in un unico posto. Anche chi cerca un sistema completo per pianificare il budget potrebbe preferire strumenti dedicati, usando PayPal solo quando serve.
In definitiva, io lo terrei come metodo in più, non come sostituto automatico di carta e conto bancario. Prima di inviare denaro, controllo destinatario e importo; prima di scegliere come pagare, confronto la comodità del servizio con quella dell’alternativa già a disposizione. Se questa distinzione ti sembra sensata, PayPal può semplificare davvero alcuni pagamenti senza costringerti a cambiare tutto il resto delle tue abitudini.
Pro e contro
Pro
- Consente di inviare denaro senza condividere i dati della carta con il destinatario.
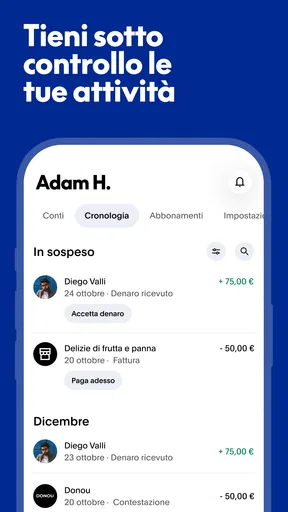
- Offre notifiche utili per tenere sotto controllo le transazioni.
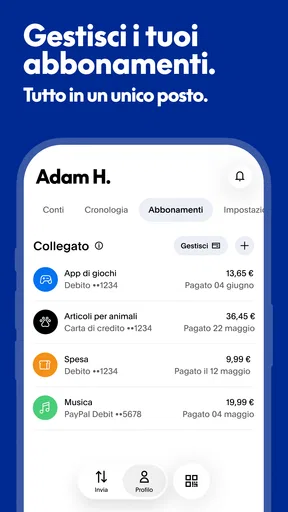
- Permette di gestire più metodi di pagamento dallo stesso account.
- Include strumenti per contestare transazioni non autorizzate.
- È accettato da numerosi negozi online e servizi digitali.
Contro
- Alcune operazioni possono comportare commissioni.
- I trasferimenti possono richiedere tempo per essere completati.
- La conversione valutaria può includere costi aggiuntivi.
- L’account può essere limitato in caso di controlli di sicurezza.
- L’assistenza clienti può risultare lenta nei casi più complessi.


